
Actividades
El CENIE impulsa el debate sobre el bienestar financiero en las sociedades longevas
Traducir artículo
¿Quieres un resumen de este artículo?
La presentación en España del OECD Pensions Outlook 2026 reunirá en Madrid a representantes del ámbito económico, institucional y académico para analizar cómo la seguridad económica condiciona la autonomía a lo largo de la vida y por qué el acceso a una orientación financiera de calidad debe alcanzar también a los hogares con menos recursos.
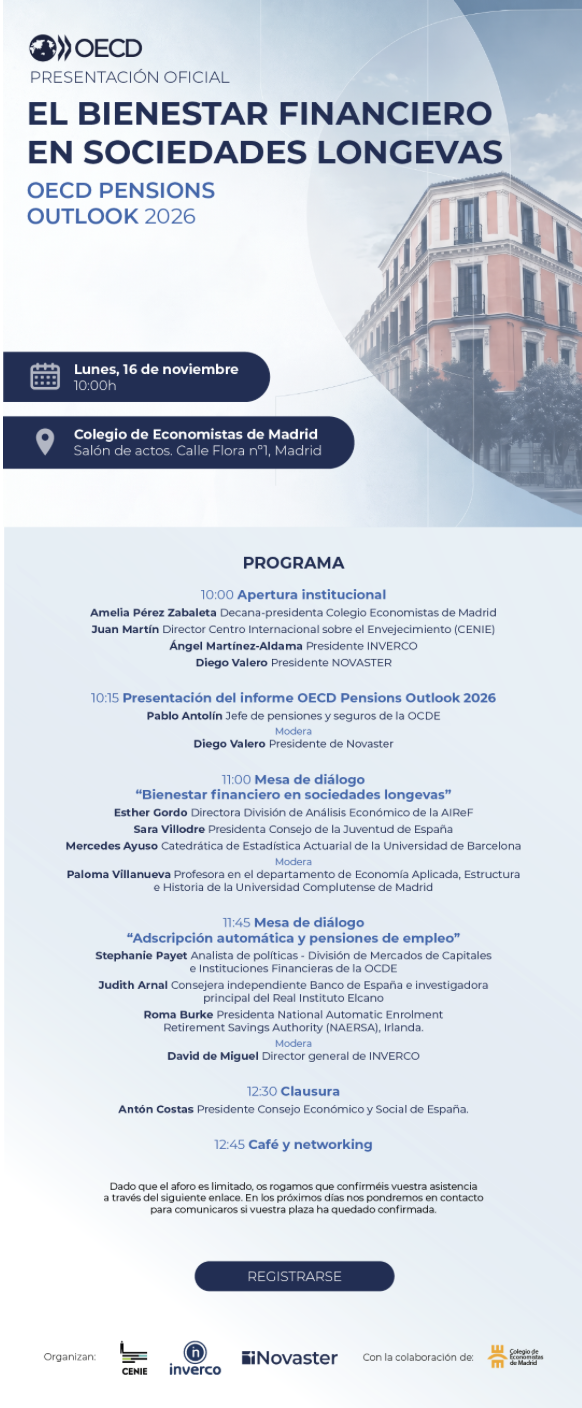
El próximo 16 de noviembre de 2026, el Centro Internacional sobre el Envejecimiento (CENIE), INVERCO, NOVASTER y el Colegio de Economistas de Madrid organizan, con la colaboración de la OCDE, el encuentro «OECD Pensions Outlook 2026 y el bienestar financiero en sociedades longevas». La jornada comenzará a las 10:00 horas en el Colegio de Economistas de Madrid.
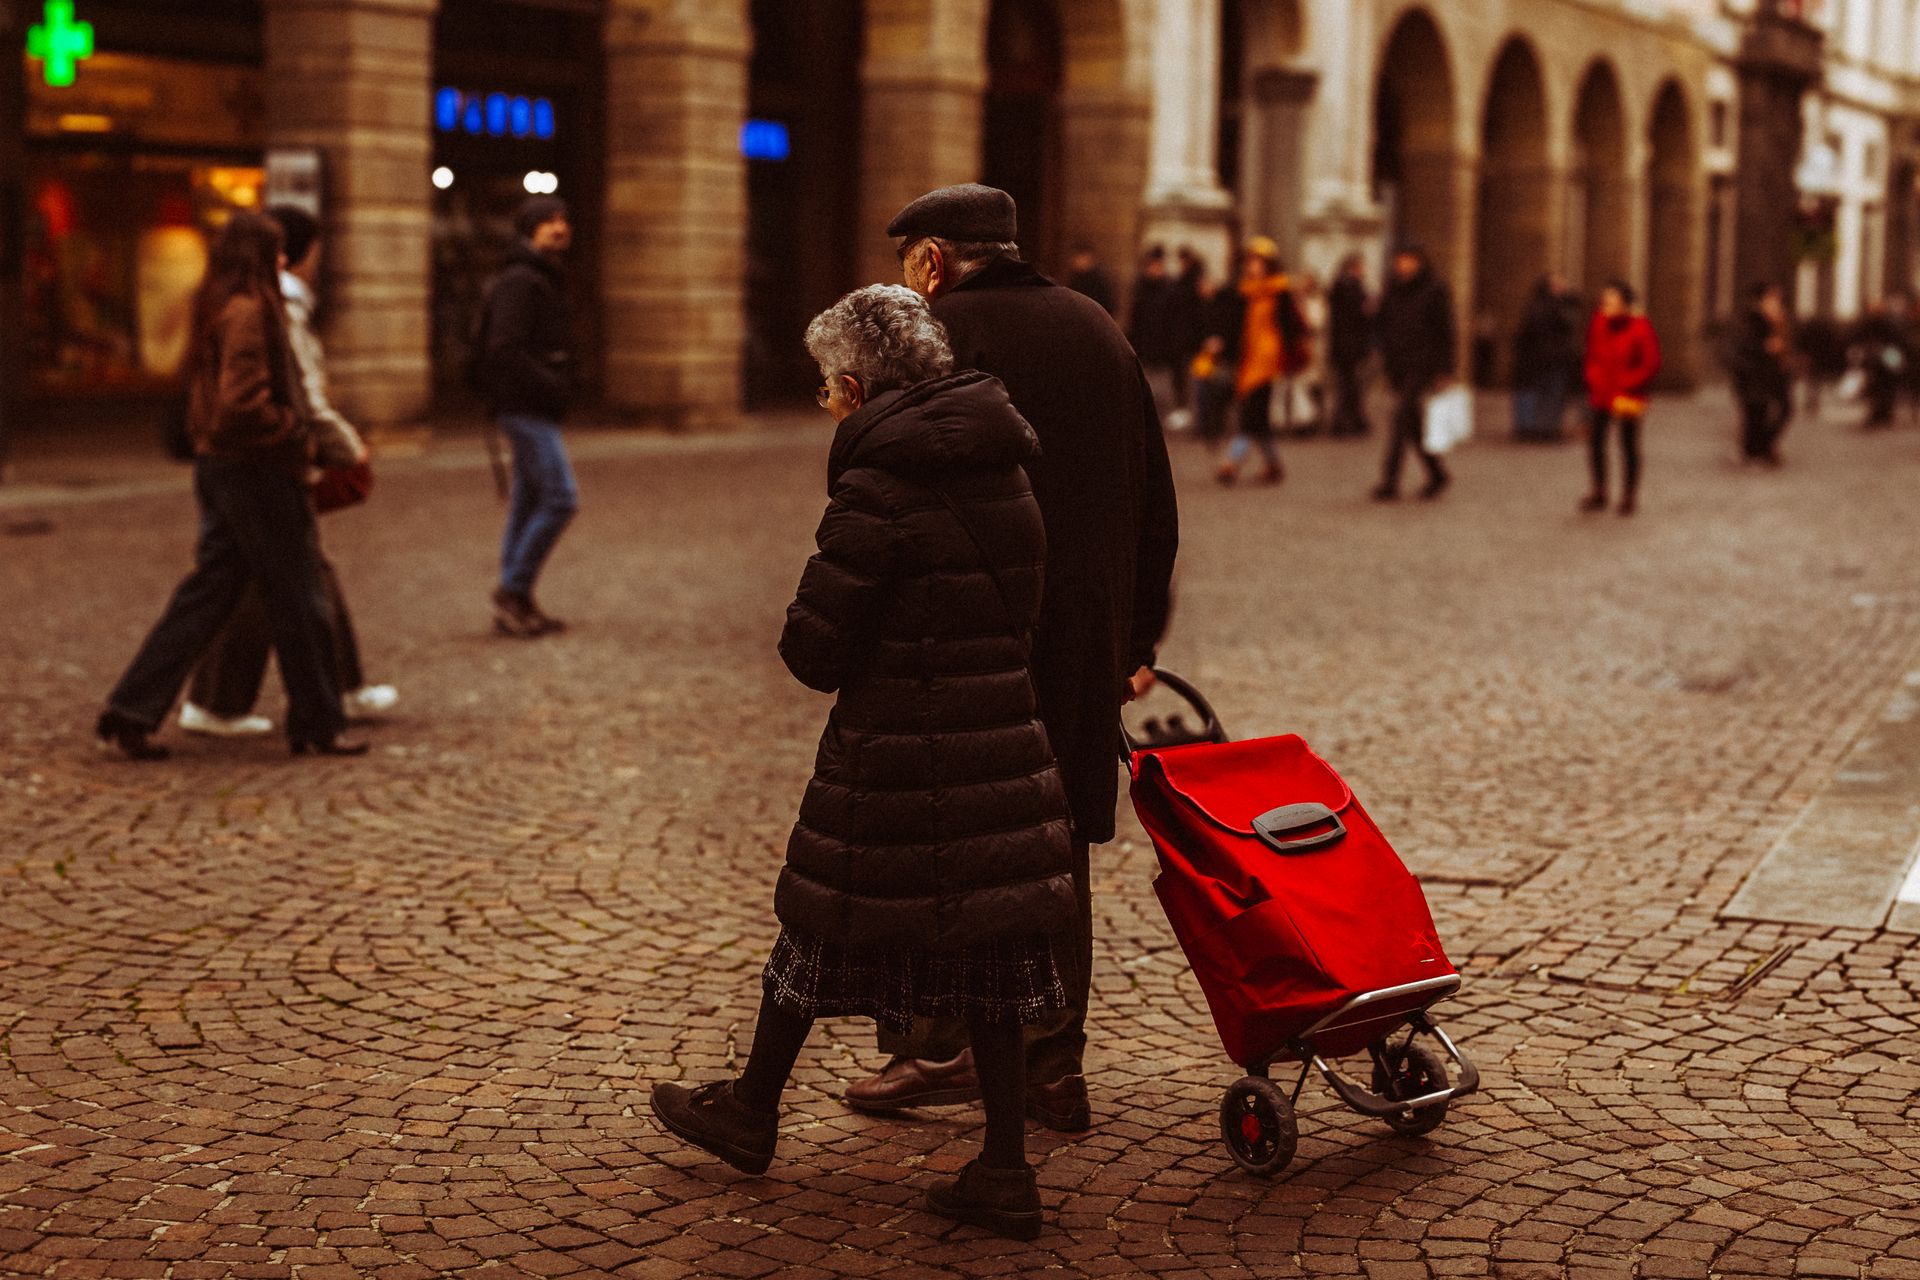
La participación del CENIE parte de una idea central: la calidad de vida en una sociedad longeva requiere atender también a las capacidades financieras de las personas. Preservar la autonomía implica poder desenvolverse en la vida cotidiana, comprender y tomar decisiones, y disponer de recursos y condiciones económicas que permitan llevarlas a la práctica. Las capacidades físicas, cognitivas y financieras se relacionan entre sí y condicionan las posibilidades reales de vivir con bienestar a lo largo de los años.
El bienestar financiero combina una dimensión objetiva y otra subjetiva. Supone poder atender las obligaciones cotidianas, afrontar un imprevisto, planificar el futuro y tomar decisiones con una sensación razonable de seguridad y control. Depende de los ingresos y de su estabilidad, pero también de los costes básicos, el endeudamiento, el acceso a productos adecuados y la posibilidad de contar con información y orientación comprensibles. En una sociedad longeva, las decisiones tomadas durante la vida laboral influyen de forma directa en la autonomía económica de los años posteriores.
Esta seguridad económica está distribuida de forma muy desigual. La Encuesta de Competencias Financieras 2021 del Banco de España muestra que el 25 % de las personas vivía en hogares cuyos gastos habían superado sus ingresos. Entre quienes se encontraban en esa situación, alrededor del 43 % de las personas pertenecientes a hogares con menos de 15.000 euros anuales recurrió a sus ahorros, frente al 83 % en los hogares con más de 47.000 euros. La diferencia refleja una realidad sencilla: cuando el margen económico es reducido, un gasto inesperado puede agotar rápidamente el colchón disponible o forzar el recurso a la deuda y al aplazamiento de pagos.
La brecha no se limita a los recursos acumulados. La Encuesta internacional de alfabetización financiera de la OCDE e INFE de 2023 registró, entre los países participantes de la OCDE, una diferencia media de 22 puntos sobre 100 en bienestar financiero entre los adultos con ingresos altos y bajos. En resiliencia financiera, la distancia alcanzó los 25 puntos. La OCDE recomienda, por ello, intervenciones adaptadas a los grupos con menor renta, alfabetización financiera y bienestar financiero.
Democratizar el bienestar financiero significa que la información, la orientación imparcial y el acompañamiento personalizado no queden reservados a quienes ya poseen patrimonio o pueden pagar un servicio especializado. Para un hogar con ingresos modestos, la ayuda relevante no consiste principalmente en gestionar una cartera de inversión. Puede servir para ordenar prioridades, conocer derechos, reducir costes evitables, afrontar una deuda, crear un pequeño fondo de emergencia y planificar decisiones sobre ahorro, protección y jubilación.
El propio OECD Pensions Outlook 2026, en su capítulo sobre asesoramiento financiero para la jubilación, describe esta brecha de asesoramiento. La renta y el patrimonio influyen en la probabilidad de recibir ayuda profesional; las personas con menor alfabetización financiera recurren menos a ella, aunque pueden ser quienes más se beneficien de algún tipo de apoyo. El informe señala también que una orientación personalizada puede resultar especialmente útil para quienes disponen de pocos activos y no acceden al asesoramiento financiero completo.
La evidencia disponible muestra que ese apoyo puede producir mejoras concretas cuando se adapta a las circunstancias de cada persona. Una evaluación aleatorizada promovida por la Oficina para la Protección Financiera del Consumidor de Estados Unidos con usuarios de ingresos bajos y medios encontró avances en la gestión cotidiana, el ahorro, la deuda, la puntuación crediticia y la percepción de confianza y bienestar financiero. Estos resultados no significan que cualquier asesoramiento sea eficaz: su utilidad depende de la calidad, la imparcialidad, la accesibilidad y la adecuación a las necesidades del hogar.
El asesoramiento tampoco sustituye a unos ingresos suficientes, un empleo estable, una vivienda asequible, la protección social o una regulación que proteja al consumidor. Puede, sin embargo, prevenir perjuicios evitables, facilitar el ejercicio de derechos y ayudar a que las personas tomen decisiones con mayor control. Por eso, democratizar el bienestar financiero exige combinar educación, orientación accesible, protección del consumidor y políticas que actúen sobre las causas económicas de la vulnerabilidad.
La presentación del informe ofrece una oportunidad para relacionar el análisis de los sistemas de pensiones con las condiciones que permiten mantener la autonomía y la calidad de vida. Para el CENIE, interesa comprender cómo se construye la seguridad económica durante todo el curso vital, cómo influyen las distintas trayectorias laborales y familiares y qué respuestas pueden reducir la vulnerabilidad sin trasladar toda la responsabilidad a las decisiones individuales.
Pablo Antolín, jefe de la División de Seguros, Pensiones y Mercados Financieros de la OCDE, presentará el OECD Pensions Outlook 2026, en una sesión moderada por Diego Valero, presidente de NOVASTER.
Una aportación central del CENIE al programa es el diseño de la primera mesa de diálogo, «Bienestar financiero en sociedades longevas», que comenzará a las 11:00 horas. Participarán Esther Gordo, directora de la División de Análisis Económico de la AIReF; Sara Villodre, presidenta del Consejo de la Juventud de España; y Mercedes Ayuso, catedrática de Estadística Actuarial de la Universidad de Barcelona. La conversación estará moderada por Paloma Villanueva, investigadora posdoctoral en Economía Aplicada de la Universidad Complutense de Madrid.
La composición de esta mesa reúne perspectivas complementarias y sitúa la relación entre generaciones dentro del debate. La seguridad económica de la jubilación comienza a construirse mucho antes, a través de las condiciones de empleo, vivienda, cuidados, ahorro y protección social que acompañan todo el curso vital. Incorporar la voz de la juventud permite examinar las expectativas de futuro y las oportunidades que necesita cada generación para desarrollar su proyecto de vida.
La segunda mesa abordará la adscripción automática y las pensiones de empleo, con Stephanie Payet, Judith Arnal y Roma Burke, bajo la moderación de David de Miguel, director general de INVERCO. La clausura, prevista para las 12:30 horas, contará con Antón Costas, presidente del Consejo Económico y Social de España.
Con esta jornada, el CENIE quiere contribuir a una comprensión de la longevidad que incluya la seguridad económica entre las condiciones esenciales para vivir con autonomía y calidad de vida. Democratizar el bienestar financiero significa llevar conocimiento y orientación de calidad hasta quienes encuentran más obstáculos para acceder a ellos, con especial atención a los hogares cuyos recursos dejan menos margen para equivocarse o afrontar un imprevisto.
El acto tendrá lugar en el Colegio de Economistas de Madrid, calle Flora, 1. La asistencia requiere inscripción previa y confirmación de plaza, dado que el aforo es limitado.
Programa completo
¿Quieres que te recomendemos más artículos en base a tus lecturas anteriores?